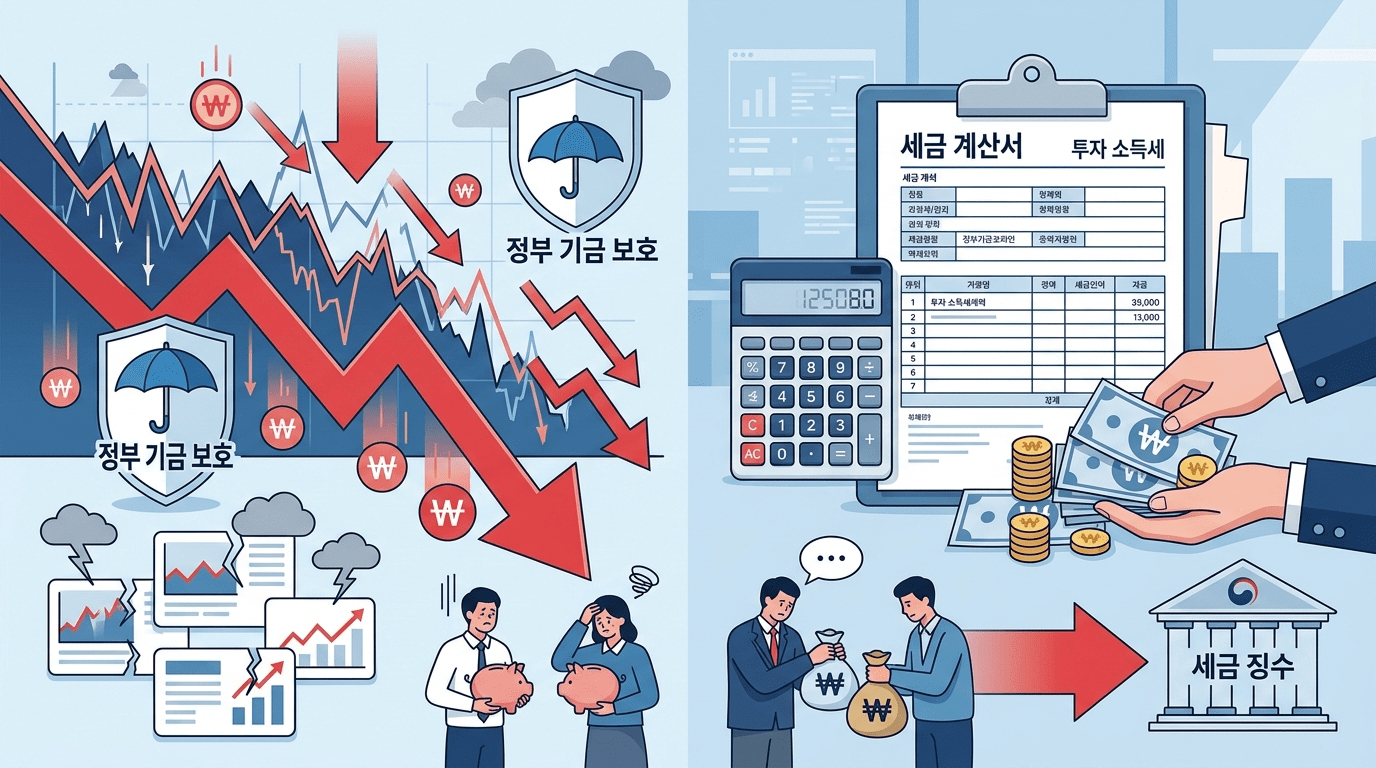
투자 손실에도 세금 부담이 발생하는 구조적 문제가 드러났습니다. 주식 가격이 하락해 실제로 손해를 보았음에도 불구하고, 세금 계산 기준에는 정부가 보전해준 금액만 포함되어 과세가 이루어지는 방식입니다.
현재 세법에서는 상장된 주식의 손실분은 세금을 매길 때 빼주지 않습니다. 반면 정부가 메워준 손실 금액은 소득으로 계산되어 세금을 내야 하는 대상이 됩니다.
구체적인 사례 분석
• 1억 원을 투자한 경우를 가정해봅시다
• 주가 하락으로 20% 손실 발생 (2천만 원 손해)
• 정부가 손실을 전액 보전해줌
• 결과: 실제 수익은 0원이지만 약 198만 원의 세금 납부 필요
이 펀드는 자본시장 활성화를 목표로 출시된 정책 상품입니다. 최대 40%의 소득 공제 혜택과 배당금에 대한 별도 과세 방식 등을 내세워 일주일 만에 목표 금액 6천억 원을 모두 모집했습니다.
주요 특징으로는 투자자가 손실을 보면 정부와 운용사가 먼저 20% 정도까지 손실을 떠안아주는 구조가 있습니다. 그러나 이러한 보전 금액이 오히려 과세 대상이 되면서 예상치 못한 세금 부담이 생기는 상황입니다.